Etwa 24 Prozent der deutschen Erwerbstätigen arbeiteten 2024 mindestens teilweise aus dem Homeoffice. 2019 waren es hingegen nur etwa 13 Prozent. Die Arbeit in den eigenen vier Wänden ist also ein Phänomen, das in der modernen Arbeitswelt an Wichtigkeit gewinnt. Heute beschäftigen wir uns aber nicht mit dem Homeoffice im Allgemeinen (zur Remote-Arbeit finden Sie in unserem Blog weitere Informationen), sondern mit der steuerlichen Erfassung, konkret mit der Homeoffice-Pauschale. Sie erhalten in diesem Artikel dementsprechend Antworten auf die Fragen “Wie hoch ist die Homeoffice-Pauschale 2026?”, “Homeoffice-Pauschale – wie viele Tage?”, “Seit wann gibt es die Homeoffice-Pauschale?” und erfahren Sie alles Weitere, was Sie wissen müssen, um die steuerlichen Vorteile bestmöglich für sich zu nutzen!
Wie hoch ist die Homeoffice-Pauschale 2026?
In unserer kurzen Übersicht erfahren Sie gleich zu Beginn alles Wichtige zur Homeoffice-Pauschale im kompakten Format:
- Die Homeoffice-Pauschale liegt bei 6 Euro am Tag.
- Homeoffice-Tage Steuern absetzen? Die Homeoffice-Pauschale ist auf maximal 210 Arbeitstage pro Jahr anzuwenden.
- Der Gesamtbetrag pro Jahr liegt damit bei maximal 1260 Euro.
- Seit wann Homeoffice-Pauschale? Die Homeoffice-Pauschale gibt es seit 2020, die aktuelle Regelung ist mit Wirkung zum 01.01.2023 in Kraft getreten.
- Was beinhaltet die Homeoffice-Pauschale? Die Homeoffice-Pauschale ist eine steuerliche Berücksichtigung der Mehrkosten, die durch die Arbeit im eigenen Zuhause entstehen. Das sind zum Beispiel Kosten für Internet, Strom, Heizung, Wasser und Ähnliches.
Zusammengefasst liegt die Homeoffice-Pauschale also bei 6 Euro am Tag und maximal 1.260 Euro im Jahr.
Wer die Homeoffice-Pauschale nutzen kann
Wer kann die Homeoffice-Pauschale geltend machen? Die Homeoffice-Pauschale lässt sich grundsätzlich von jedem nutzen, der von zu Hause aus arbeitet. Dabei gilt, dass ein Tag relevant ist, sobald mindestens 50 Prozent der Arbeitszeit in den eigenen vier Wänden abgeleistet wurde. Es ist nicht notwendig, dass ein bestimmter Anteil der Tage im Jahr von zu Hause aus gearbeitet wird. Folgende Bedingungen gelten:
- Es ist kein eigener Raum für die Arbeit notwendig. Sie können an Ihrem Küchentisch, Schreibtisch oder an einem anderen Ort innerhalb Ihrer Wohnung arbeiten, solange dieser als fester Arbeitsplatz dient.
- Wenn bereits ein Arbeitszimmer vollständig steuerlich abgesetzt wird, kann die Homeoffice-Pauschale nicht genutzt werden.
- Ab wann lohnt sich Homeoffice-Pauschale? Die Homeoffice-Pauschale ist erst relevant, wenn Ihre Werbungskosten insgesamt die 1230-Euro-Grenze im Jahr überschreiten. Die Homeoffice-Pauschale wird nämlich auf die allgemeine Arbeitnehmer-Pauschale von 1230 Euro angerechnet.
Wenn Sie also zumindest gelegentlich den größeren Teil des Tages von Zuhause aus arbeiten, können Sie die Homeoffice-Pauschale nutzen. Was die Räumlichkeiten angeht, sind die Bedingungen niedrigschwellig und Sie müssen nicht extra ein ganzes Zimmer dafür herrichten.
So berechnen Sie die Homeoffice-Pauschale richtig
Wie berechne ich die Homeoffice-Pauschale genau? Die Berechnung des steuerlich relevanten Betrages ist recht einfach. Sie können pro Kalendertag, an dem Sie mehr als 50 Prozent der Arbeitszeit von zu Hause aus gearbeitet haben, 6 Euro geltend machen. Wenn Sie mehreren Tätigkeiten nachgehen, können Sie diesen Tagessatz nicht mehrfach geltend machen. Es bleibt also bei 6 Euro am Tag, unabhängig davon, wie viele Tätigkeiten Sie am Selbigen ausgeübt haben. Wenn Sie beispielsweise 100 Tage im Jahr mehr als 50 Prozent Ihrer Arbeitszeit in den eigenen vier Wänden abgeleistet haben, ergibt das einen Betrag von 600 Euro; bei 200 Tagen sind es 1200 Euro. Pro Jahr können Sie maximal 210 Tage anrechnen lassen, wodurch sich ein Maximalbetrag von 1.260 Euro jährlich ergibt. Das Finanzamt kann auf Nachfrage verlangen, dass Sie die konkreten Tage benennen, an denen Sie von zu Hause aus gearbeitet haben. Es ist also empfehlenswert, dass Sie sich Aufzeichnungen darüber machen, wann genau Sie von zu Hause aus gearbeitet haben. Außerdem kann eine Bescheinigung Ihres Arbeitgebers hilfreich sein, um ggf. einen Nachweis vorlegen zu können.
Homeoffice-Pauschale in der Steuererklärung – Wo eintragen?
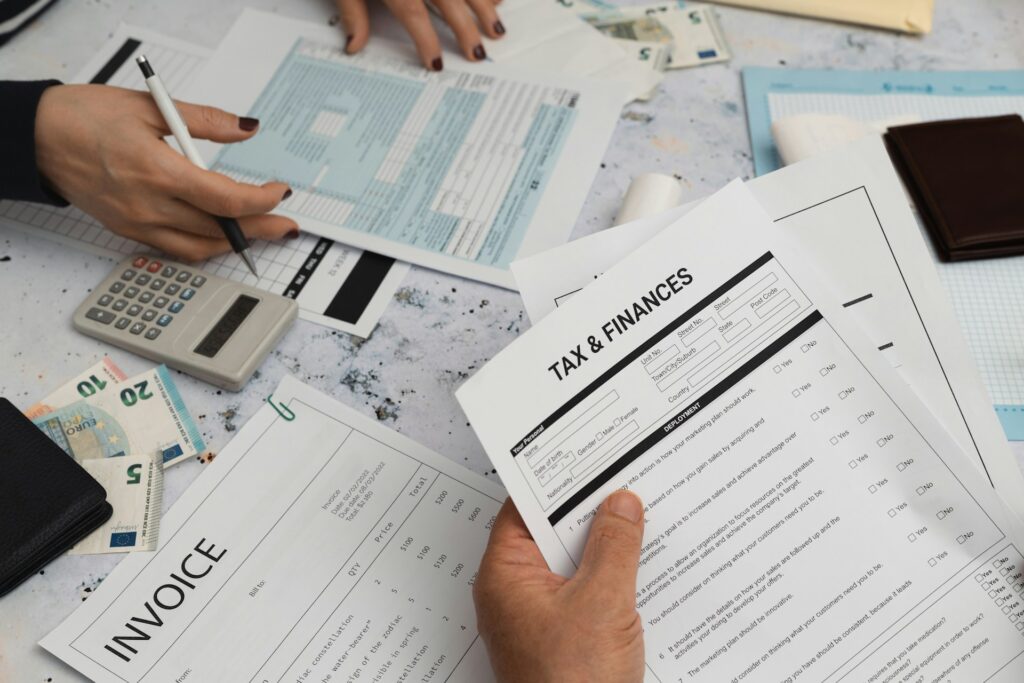
In einer händisch ausgefüllten Steuererklärung wird die Homeoffice-Pauschale in Anlage N, Zeile 45, bei den Werbungskosten geltend gemacht. In der elektronischen Lohnsteuererfassung wird dieser Punkt in der Regel automatisch abgefragt und Sie müssen nicht selbst nach der richtigen Spalte suchen. Unkosten, die Ihnen für Arbeitsmittel entstanden sind, wenn Sie also beispielsweise einen Schreibtisch oder einen Bildschirm kaufen mussten, sind nicht automatisch mit der Homeoffice-Pauschale abgegolten und können unter Umständen zusätzlich geltend gemacht werden.
Wann sich die Pauschale 2026 wirklich lohnt
Wann lohnt sich die Homeoffice-Pauschale? Wir haben bereits erwähnt, dass es einen grundsätzlichen Arbeitnehmer-Pauschalbetrag von 1230 Euro gibt. Dieser wird automatisch berücksichtigt und umfasst diverse mögliche Unkosten. Wenn Sie insgesamt unter diesem Pauschalbetrag bleiben, hat die Homeoffice-Pauschale keine spürbaren Auswirkungen auf Ihre Lohnsteuerberechnung. Das ist häufig der Fall, wenn Sie kurze Arbeitswege haben und ggf. nur gelegentlich von zu Hause aus arbeiten. Wenn Sie hingegen diesen Pauschalbetrag überschreiten, wird die Homeoffice-Pauschale richtig interessant. Wenn Sie also relevante Fahrtkosten geltend machen können, Kontoführungsgebühren für Ihre berufliche Tätigkeit anfallen oder Sie zusätzliche Ausgaben für Arbeitsmittel haben und Ihnen insgesamt mehr als 1230 Euro jährliche Unkosten im Zusammenhang mit Ihrer Tätigkeit entstehen und Sie zusätzlich regelmäßig von zu Hause aus arbeiten, sollten Sie die Homeoffice-Pauschale definitiv nutzen. In diesem Fall hat sie eine merkliche Auswirkung auf Ihre Lohnsteuererklärung und kann die Steuerlast senken.
Finden Sie die Position, die am besten zu Ihnen passt
Homeoffice-Pauschale oder Fahrtkosten – Was ist besser?
Was ist besser – Homeoffice-Pauschale oder Fahrtkosten? Grundsätzlich sind beide Steuervergünstigungen unabhängig voneinander zu sehen und die Nutzung der Homeoffice-Pauschale schließt nicht aus, dass Sie auch Fahrtkosten geltend machen. Aber: an einem Tag können Sie nicht beide Kosten geltend machen. Wenn Sie also an einem Tag mehr als 50 Prozent von Zuhause aus gearbeitet haben und zusätzlich zu Ihrer Betriebsstätte gefahren sind, müssen Sie sich entscheiden, welchen Posten Sie geltend machen. Um einzuordnen, welchen der beiden Posten Sie sinnvollerweise wählen, schauen wir uns einmal an, wie Fahrtkosten steuerlich behandelt werden:
- Die Fahrtkosten sind pauschal pro Kilometer steuerlich absetzbar.
- Dabei ist es unabhängig davon, ob Sie tatsächlich mit dem Auto zur Arbeit fahren, die Bahn nehmen oder zu Fuß gehen.
- Für die ersten 20 Kilometer Strecke sind 30 Cent pro Kilometer abzugsfähig, ab dem 21. Kilometer 38 Cent pro Kilometer.
- Erstattungsfähig ist die einfache Strecke. Es wird also nur der Hinweg berechnet, nicht der Rückweg.
- Wenn Sie also einen einfachen Fahrtweg von 10 Kilometern haben, sind 3 Euro steuerlich geltend zu machen, bei 20 Kilometern sind es 6 Euro, bei 30 Kilometern 9,80 Euro.
Unser kleines Rechenbeispiel zeigt bereits, in welchen Fällen Sie Fahrtkosten geltend machen sollten und in welchen Fällen die Homeoffice-Pauschale die richtige Wahl ist. Wenn Ihr Fahrtweg (einzelne Strecke) länger als 20 Kilometer ist , übersteigen die anzurechnenden Fahrtkosten die 6-Euro-Homeoffice-Pauschale und damit ist es steuerlich sinnvoller, die Fahrkosten geltend zu machen. Wenn die einfache Strecke unter 30 Kilometern liegt, ist die Homeoffice-Pauschale die richtige Wahl. Nun wissen Sie alles, was Sie über die Homeoffice-Pauschale und ihre Auswirkungen auf die Lohnsteuererklärung wissen müssen. Wenn Sie hingegen derzeit nicht im Homeoffice arbeiten, sich aber für eine solche Stelle interessieren, legen wir Ihnen unsere Jobbörse ans Herz. Hier finden Sie zu jeder Zeit aktuelle und attraktive Stellen, die Sie teilweise oder sogar zu 100 Prozent aus dem Homeoffice ausführen können. Mit den steuerlichen Auswirkungen kennen Sie sich nun schließlich bereits aus, der Bewerbung steht also nichts mehr im Wege!